
agricultura
El trigo en Chicago y la cebada en Uruguay acumulan un ajuste de entre 16% y 17% desde fines de agosto y la soja completó seis ruedas consecutivas de caída en Chicago. En Uruguay, las cotizaciones reflejan la presión internacional con una baja de 5% para las oleaginosas en las...
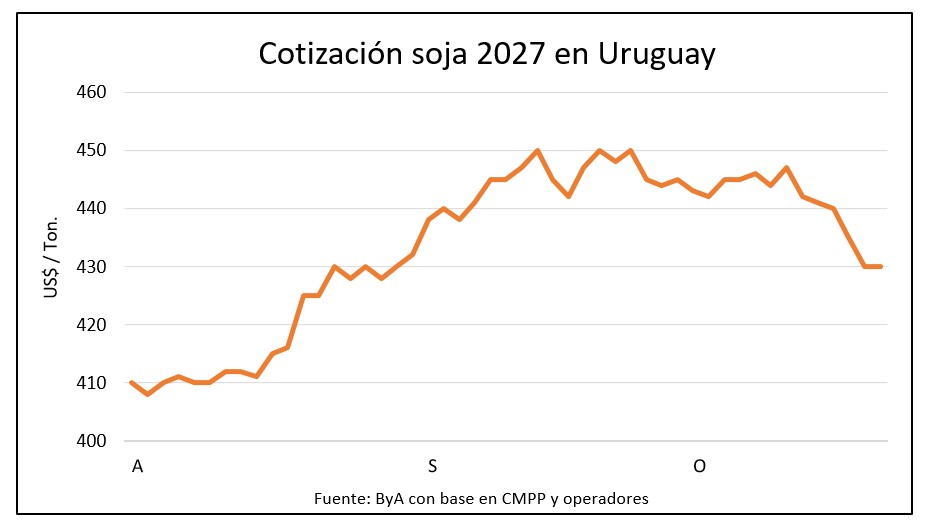
El trigo en Chicago y la cebada en Uruguay acumulan un ajuste de entre 16% y 17% desde fines de agosto y la soja completó seis ruedas consecutivas de caída en Chicago. En Uruguay, las cotizaciones reflejan la presión internacional con una baja de 5% para las oleaginosas en las últimas semanas mientras la atención está puesta en el avance de la cosecha de invierno, las condiciones sanitarias y la calidad de los granos. Los mercados internacionales mantienen una tendencia bajista, bajo la presión de la cosecha del hemisferio norte, la fortaleza del dólar y la salida de fondos de inversión de los mercados agrícolas. El retroceso se prolonga desde hace casi dos meses y reduce el atractivo de las cuentas de los cultivos, que meses atrás ofrecían perspectivas más estimulantes. La soja completó su sexta jornada consecutiva de bajas en Chicago. La posición julio de 2027 se ubicó en US$ 475 por tonelada, 5% por debajo del máximo reciente de US$ 501 t. El tiempo seco previsto en Estados Unidos favorece el avance de la cosecha y anticipa una mayor entrada de grano nuevo al circuito comercial. Luego del cierre del mercado el USDA informó que la cosecha de soja alcanzó el 64% del área en Estados Unidos, menos que el 66% estimado por los operadores y lleva un ritmo mucho más ágil que el 50% promedio de los últimos cinco años. Las ventas firmes de soja estadounidense a China y otros destinos no alcanzaron para revertir la tendencia. En Brasil, la siembra de soja 2026/27 avanzó al 26% del área prevista, frente al 15% de la semana anterior y el 24% de igual fecha de 2025. El maíz también está bajo presión. La posición mayo de 2027 en Chicago cayó a US$ 192 por tonelada, su menor nivel desde comienzos de agosto, con un retroceso de 13% en menos de un mes. La recolección de la segunda mayor cosecha de la historia de Estados Unidos condiciona al mercado. En su reporte semanal el USDA confirmó el lunes un lento avance de la trilla, con un del maíz 44% levantado respecto del 49% previsto por los privados. Los embarques estadounidenses sumaron 672.475 toneladas, por debajo de los 1,314 millones de la semana anterior y de las expectativas de los operadores. Se repliegan los cereales El trigo es uno de los productos más afectados. Después de alcanzar valores cercanos a US$ 290 por tonelada, la posición diciembre de 2026 en Chicago se replegó hacia los US$ 240, con una caída de entre 16% y 17% desde fines de agosto. La tendencia persiste pese a las restricciones que la guerra entre Rusia y Ucrania genera sobre los embarques por el mar Negro. La presión responde, en parte, al inicio de la cosecha en el hemisferio sur y a la pérdida de competitividad del trigo estadounidense frente a la oferta europea, en un contexto de dólar firme frente al euro. Los embarques de trigo de Estados Unidos sumaron 240.308 toneladas en la última semana relevada, por debajo de las 307.025 toneladas del informe anterior y del rango de entre 300.000 y 400.000 toneladas esperado por los operadores. La guerra en el mar Negro sigue siendo un factor de sostén, porque obliga a los compradores a buscar proveedores alternativos. Sin embargo, una posible aceleración de las exportaciones rusas agrega presión. La consultora IKAR estimó los embarques de trigo ruso de octubre entre 2,6 y 2,9 millones de toneladas, mientras que SovEcon elevó su previsión de 2,5 a 2,8 millones. Uruguay: precios ajustan y expectativa por la cosecha En Uruguay, las referencias del lunes 19 de octubre reflejan el ajuste internacional. La soja se negocia entre US$ 430 y US$ 432 por tonelada; la colza, a US$ 544; la carinata, a US$ 596, y el girasol, a US$ 458. La cebada para malterías que tuvo ventanas de fijación de más de US$ 280 por tonelada cotiza a US$ 242 y el trigo se mantiene estable entre US$ 220 y US$ 225. El arroz se mantiene estable en torno a US$ 16 en Brasil. La colza también perdió terreno respecto de los máximos recientes, de hasta US$ 575 por tonelada, un 5% más que la referencia local de este lunes de US$ 544. En el mercado europeo Euronext, la cotización se situó en US$ 612. El retroceso de los precios encuentra cierto contrapeso en las perspectivas productivas. La expectativa es que la cosecha de invierno avance con normalidad, con mejores condiciones para acelerar las tareas entre fines de octubre y la primera quincena de noviembre. Si el clima acompaña, el comienzo de noviembre permitiría trabajar a mayor ritmo. Persisten, no obstante, las dudas sobre los rendimientos y la calidad, además de problemas de falta de piso en algunas zonas. En cebada avanzó la ramularia y se realizaron aplicaciones de fungicidas; también preocupa la mancha en red. En trigo, la mancha amarilla estuvo presente durante todo el invierno, especialmente en cultivos sembrados sobre cebada, y también se registró roya, con aplicaciones para su control. La colza presenta una situación sanitaria más tranquila, con menos plagas que en años anteriores, en parte debido a las bajas temperaturas. El balance regional del trigo sigue ajustado en Brasil, Paraguay y Uruguay. Para el mercado local, el resultado económico dependerá de los rendimientos, la calidad obtenida y los precios que puedan concretarse por el grano que aún no se ha vendido. En paralelo, Uruguay se encamina a una siembra récord de maíz. El cierre de la cosecha de invierno y las condiciones climáticas de las próximas semanas serán determinantes para la transición entre ambas campañas.
2026-10-20T02:06:16+00:00

Dirección: Carlos F. Sáez 6418 of. 101, Montevideo
Teléfono: (00598) 99035284 - (00598) 99611601
Email: info@pereiraycia.com.uy

